أخبار
مشروعات الهيدروجين في أميركا تشهد فجوة بين الدعاية والإنتاج الفعلي (تقرير)

اقرأ في هذا المقال
- • بئر واحدة للهيدروجين الطبيعي في العالم وصلت إلى مرحلة التشغيل التجاري
- • “ماكس باور” كانت شركة تعدين قبل أن تتحول إلى مجال استكشاف الهيدروجين الطبيعي
- • التناقض بين الإطار الترويجي والإنتاج الفعلي يمتدّ ليشمل تراجع التمويل الفيدرالي للهيدروجين
- • الطلب على الكهرباء يتسابق عليه مروّجو الهيدروجين الطبيعي والأزرق والأخضر الآن
تمثّل مشروعات الهيدروجين في أميركا تناقضًا بين الإطار الترويجي والإنتاج الفعلي، إذا يُلحَظ التركيز على الأرباح أكثر منه على الغاية البيئية.
وبحسب متابعة منصة الطاقة المتخصصة (مقرّها واشنطن) لتحديثات القطاع، وصلت بئر واحدة للهيدروجين الطبيعي في العالم إلى مرحلة التشغيل التجاري، وهو موقع صغير في قرية “بوراكيبوغو” بمالي يزوّد قرية واحدة بالكهرباء.
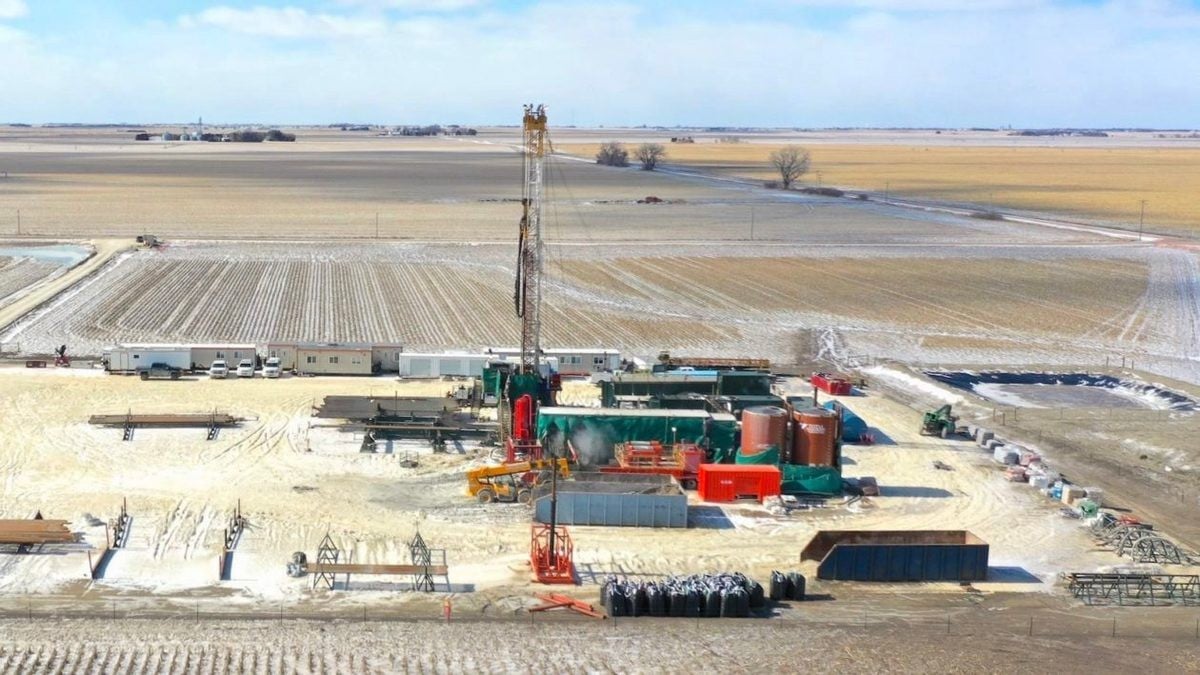
وهذا هو السجل العالمي الكامل لهذا القطاع الذي تروّج له شركة ماكس باور ماينينغ الكندية (MAX Power Mining Corp) عند وصفها لمشروع “مجمع لوسون” في مقاطعة ساسكاتشوان الكندية بأنه أول اكتشاف تجاري واسع النطاق للهيدروجين الطبيعي في العالم.
ويُعدّ هذا ادّعاءً -وفقًا لإفصاحات الشركة نفسها في سبتمبر/أيلول الجاري- ما يزال يصف آبارًا تخضع لعمليات حفر للتحقق التجاري، مع وجود برنامج مخطط له لإتمام البئر، ولكنه لم يكتمل بعد.
التحول إلى استكشاف الهيدروجين الطبيعي
كانت “ماكس باور” شركة تعدين قبل أن تتحول إلى مجال استكشاف الهيدروجين الطبيعي.
وبَنت “ماكس باور” محفظة أراضٍ مرخصة في مقاطعة ساسكاتشوان توسعت من نحو 1.3 مليون فدان في يونيو/حزيران 2026 إلى ما يقرب من 4700 كيلومتر مربع بحلول سبتمبر/أيلول الجاري، ممتدة على طول ما تسمّيه الشركة “مسار جينيسيس” البالغ طوله 475 كيلومترًا.
وتمتلك الشركة موقعًا موازيًا لاستكشاف الليثيوم في ولاية أريزونا من خلال كيان ذي صلة يُدعى “هوملاند كريتيكال مينيرالز”، وتُجري تقييمًا منفصلًا له، تمهيدًا لعملية فصله كشركة مستقلة.
وهذه هيكلية شائعة بين شركات الموارد الناشئة التي تسعى لتنويع أنشطتها وتغيير علامتها التجارية وموقعها في السوق لتُواكب أيّ توجُّه يجذب اهتمام المستثمرين.
من ناحيته، ضخَّ المستثمر الكندي في قطاع التعدين، إريك سبروت -المعروف باستثماراته في المعادن النفيسة أكثر من الهيدروجين أو النفط والغاز-، ما يقرب من 45.6 مليون دولار في “ماكس باور” منذ ربيع 2026 عبر عمليات تمويل وممارسة حقوق شراء الأسهم، ما مكّنه من بناء حصة ملكية تتجاوز 24%.
ورغم أن هذا رأس المال حقيقي وكبير، فإنه لا يغيّر حقيقة ما توصَّل إليه التقييم المستقل الذي أجرته شركة جي إل جيه “GLJ Ltd” لبئر مجاورة بالقرب من حدود ولاية مونتانا، الذي أشار إلى وجود مناطق “محتملة” للهيدروجين والهيليوم.
ويُعدّ هذا المصطلح القياسي في القطاع للموارد غير المؤكدة التي لم يثبت تدفّقها بمعدلات تجارية، ناهيك عن استخراجها وبيعها لعميل فعلي.
تراجع التمويل الفيدرالي للهيدروجين
يمتد التناقض بين الإطار الترويجي والإنتاج الفعلي للمشروعات ليشمل تراجع التمويل الفيدرالي للهيدروجين، بحسب تقرير طالعته منصة الطاقة المتخصصة.
وقد كشفت مراجعة وزارة الطاقة الأميركية لمشروعاتها الموروثة، التي وجدت أن العديد من المتقدمين كانوا شركات ناشئة غير مؤهلة أو مشروعات أُنشئت أساسًا للحصول على التزامات التمويل، عن ضآلة ما نُفِّذَ فعليًا من إستراتيجية الهيدروجين النظيف الوطنية التي أُعلنَت أصلًا، البالغة 9.5 مليار دولار.
على سبيل المثال، لم تتلقَّ اتفاقية مركز الهيدروجين “آرتشز” في ولاية كاليفورنيا، التي أُلغيت في أكتوبر/تشرين الأول 2025، سوى نحو 30 مليون دولار من أصل التزام فيدرالي قدره 1.2 مليار دولار قبل إلغائها، أي ما يقارب 2.5% من الإجمالي.
وهذا يعني أن الغالبية العظمى من هذا المبلغ المعلن لم تكن سوى وعد تعاقدي بتمويل مستقبلي، وليست أموالًا صُرفت بالفعل عند تغير المناخ السياسي.
وينطبق النمط نفسه على إلغاء مشروعي محطتي الهيدروجين الأخضر “فورتسكيو أريزونا” و”بلوغ باور نيويورك” اللذين وثّقتهما مجموعة كلين إنرجي غروب (Clean Energy Group): مشروعات اعتمدت جدواها الاقتصادية على الدعم الفيدرالي الذي وصل -إن وصل أصلًا- أقل بكثير مما سُجِّلَ التعهد به في الأصل.
وذهبت الأموال التي استمر تدفّقها إلى قطاع الهيدروجين في أميركا -البالغة 400 مليون دولار في الربع الأول من عام 2026، في الغالب إلى مشروعات الهيدروجين الأزرق التي تعتمد على الائتمان الضريبي “كيو “45 الخاص باحتجاز الكربون بدلًا من الائتمان “في 45” الخاص بالهيدروجين النظيف.
يأتي ذلك بزيادة قدرها 27% على الربع السابق، وفقًا لمجموعة كلين إنيرجي غروب (Clean Energy Group).
وتشمل هذه المشروعات مصنعًا للأمونيا تابعًا لشركة ليندي (Linde) في مدينة بومونت بولاية تكساس، ومنشأة تابعة لشركة واباش فالي ريسورسز (Wabash Valley Resources) في ولاية إنديانا، وكلا المشروعين مخصص لإنتاج الأسمدة بدلًا من التركيز على تطبيقات النقل أو توليد الكهرباء.
خفض الانبعاثات
تُعدّ الحجة المناخية المبررة لهذا التحول أضعف مما يوحي به التحول في التمويل؛ إذ تشير الأبحاث التي تستشهد بها مجموعة كلين إنيرجي غروب إلى أن خفض الانبعاثات الناتج عن الهيدروجين الأزرق مقارنة بالهيدروجين الرمادي التقليدي يتراوح بين 9% و12% فقط.
وهذا تحسُّن متواضع تجب موازنته مقابل خصائص الهيدروجين نفسه بصفته غازًا غير مباشر مسبب للاحتباس الحراري، إذ يبلغ تأثيره في الاحتباس الحراري نحو 35 ضعف تأثير ثاني أكسيد الكربون على مدار دورة حياته.
وهذا يعني أنّ أيّ تسرُّب في سلسلة إنتاج ونقل الهيدروجين الأزرق يقوّض مباشرةً المبرر المناخي الذي استُعمل لدعم الائتمان الضريبي “كيو 45”.
وتُمثّل حجة المدير التنفيذي لجمعية خلايا الوقود والطاقة الهيدروجينية (FCHEA)، فرانك ولاك، بشأن القدرة التنافسية وشكوك الباحث في شؤون البيئة إتش. ستيرلينغ بورنيت، بشأن التكلفة طرفَي نقيض في نقاش لم يعد نظريًا،
إن الإنفاق الرأسمالي لشركات التكنولوجيا الكبرى -الذي قدّرته وكالة الطاقة الدولية (IEA) بأكثر من 400 مليار دولار في عام 2025 مع توقع زيادة بنسبة 75% في عام 2026- يخلق طلبًا هائلًا وفوريًا على الكهرباء، وهو الطلب الذي يتسابق مروجو الهيدروجين بجميع أنواعه الـ3 (الطبيعي والأزرق والأخضر).
ولم يُثبت أيٌّ من هذه الأنواع الـ3 حتى الآن قدرته على توفير الطاقة بسعر يقبل المشتري دفعه دون الحاجة إلى دعم فيدرالي أو ائتمان ضريبي، أو -في حالة شركة “ماكس باور”- دون حجة مقنعة بما يكفي لجذب تمويل مستمر عبر الأسهم قبل وصول أيّ برنامج إنجاز للمشروع إلى مرحلة الإنتاج الأولي.
لقد كان هذا صحيحًا فيما يتعلق بطروحات الهيدروجين في عام 2023، وما يزال صحيحًا في عام 2026 عند استعراض المشروعات المحددة التي دخلت حيز التشغيل التجاري فعليًا منذ ذلك الحين، بدلًا من تلك التي ما تزال توصف بأنها مشروعات مستقبلية أو قيد التحقق أو التخطيط.
موضوعات متعلقة..
اقرأ أيضًا..
المصدر: