أخبار
الألواح الشمسية في الولايات المتحدة.. التصنيع يحقق نقلة نوعية خلال 2026 (تقرير)

اقرأ في هذا المقال
- • الإنتاج المحلي التراكمي لألواح الطاقة الشمسية وصل إلى 100 غيغاواط تيار مستمر
- • رقم 100 غيغاواط يمثّل الألواح الشمسية المنتجة فعليًا بالمصانع في الولايات المتحدة
- • تجاوز حاجز إنتاج الألواح الشمسية بقدرة 100 غيغاواط يمثّل محطةً مهمةً للنظر إلى الوراء
- • قطاع تصنيع الطاقة الشمسية الأميركي كان يبدو كأنه ساحة جذابة للتعلم التكنولوجي
حقّق قطاع تصنيع الألواح الشمسية في الولايات المتحدة نقلة نوعية خلال الربع الثاني من عام 2026، ووصل الإنتاج المحلي التراكمي لألواح الطاقة الشمسية إلى 100 غيغاواط من التيار المستمر.
وعلى الرغم من أن هذا الإنجاز الإنتاجي بدا كأنه حلم بعيد المنال قبل بضع سنوات فقط، فإنه أصبح الآن بمثابة نداء تنبيه حادّ لقطاع الطاقة الشمسية في الولايات المتحدة، مع تحوّل تصنيع الألواح الشمسية المحلية رسميًا من الوضع الاختياري إلى الوضع الأساس.
ويتناقض الإعلان عن هذه النقلة النوعية بشكل صارخ مع سنوات من الضجيج المحيط بالمصانع التي لم تُبْنَ مطلقًا، وإضافة مقاييس القدرة المضللة، ومعدلات التركيب القائمة على البيانات المستوردة، بحسب مقال طالعته منصة الطاقة المتخصصة (مقرّها واشنطن)
وهذا تذكير بأن قطاع الطاقة الشمسية في الولايات المتحدة يجب أن يتوقف عن الإشارة إلى الرسوم البيانية المضللة لقدرة الطرف الثالث التي تعتمد على العلاقات العامة، والبدء في تتبع أرقام الإنتاج الفعلية لرؤية السوق الحقيقية.
قدرة تصنيع الألواح الشمسية في الولايات المتحدة
يمثّل رقم 100 غيغاواط الألواح الشمسية المنتجة فعليًا بالمصانع في الولايات المتحدة إنجازًا جديرًا بالمتابعة، بحسب مقال للخبير الذي يتمتع بخبرة تزيد على 20 عامًا في سوق الطاقة الشمسية، فينلاي كولفيل، نشرته مجلة “بي في ماغازين”.
وأنجز فينلاي كولفيل مشروعه البحثي بشأن تطورات القطاع في الأشهر التي سبقت المؤتمر الافتتاحي لتصنيع الطاقة الشمسية في الولايات المتحدة الأميركية 2026 بمدينة أوستن بولاية تكساس في المدة من 22 إلى 23 سبتمبر/أيلول 2026.
ويوضح فينلاي كولفيل أنه منذ أوائل السبعينيات، شهد قطاع تصنيع الألواح الشمسية في الولايات المتحدة دورات متكررة من الاستثمار والتوسع والانكماش وإعادة الهيكلة.
ويضيف أنه أُعلِن إنشاء العديد من المصانع التي لم تُبْنَ قط، في حين شُيِّدت مصانع أخرى لكنها عملت بمعدلات استغلال منخفضة للغاية، أو تغيرت ملكيتها، أو أُغلقت قبل أن تنتج أيّ كميات ذات شأن.
ويرى أنّ تجاوز حاجز إنتاج الألواح الشمسية بقدرة 100 غيغاواط يمثّل محطةً مهمةً للنظر إلى الوراء قبل توجيه الاهتمام نحو المرحلة التالية من توسيع نطاق التصنيع المحلي للطاقة الشمسية في الولايات المتحدة.
ويشير إلى أن هذه المرحلة تتطلب تتبُّع مؤشرات الإنتاج الخاصة بالسبائك والرقائق الإلكترونية والخلايا الشمسية بالمستوى نفسه من التدقيق والمتابعة الميدانية داخل المصانع.
ويتابع فينلاي كولفيل أنه عند استعراض مسيرته المهنية التي امتدّت لأكثر من عقدين كونه محللًا لسوق الطاقة الشمسية، يجد أن هذا المقال يمثّل شيئًا لم يتخيل يومًا أنه سيكتبه.
ولم يكن يتوقع -بأيّ حال- أنه سيجد نفسه بحلول عام 2026 يتعمق في تحليل مؤشرات الإنتاج الميدانية لأكثر من 50 شركة في جميع أنحاء الولايات المتحدة، كاشفًا عن معدلات الإنتاج الخاصة بكل موقع في خضم سباق وطني محموم لتوطين منظومة متكاملة لصناعة الطاقة الشمسية محليًا.
ويقول، إنه قبل 20 عامًا، وخلال بدايات عمله لدى شركة سولار باز (Solarbuzz)، كان المشهد مختلفًا تمامًا.
في ذلك الوقت، كان جلّ اهتمامه البحثي منصبًّا على ظاهرة الألواح الشمسية ذات الأغشية الرقيقة (thin-film).
وأمضى الكاتب أيامًا طويلة في دراسة التفاصيل الدقيقة لأكثر من 15 مسارًا تصنيعيًا مختلفًا لألواح “CIGS” (النحاس والإنديوم والغاليوم والسيلينيوم)، وهي الحقبة التي كانت فيها الولايات المتحدة المحرك بلا منازع لتلك التكنولوجيا.
ولعدّة سنوات، كان قطاع تصنيع الألواح الشمسية في الولايات المتحدة يبدو كأنه ساحة جذابة للتعلم التكنولوجي، لكنه لم يكن موضوعًا تجاريًا عالميًا مهمًا.
وبدأ كولفيل رحلته في مجال الطاقة الشمسية في الولايات المتحدة بزيارات لمصانع في مواقع مثل “فريدريك” و”فريمونت”.
وفي العقود التي تلت ذلك، شهد المركز الجغرافي لملكية التصنيع تحولًا جذريًا، ما دفعه للقيام برحلات جوية عديدة عبر الهند وتايوان والصين وكوريا الجنوبية وجنوب شرق آسيا لتتبُّع الموجة الكبيرة من تحول هذه الصناعة إلى سلعة عالمية نمطية.
والآن، يبدو أن القصة قد عادت إلى نقطة البداية؛ إذ يصب كولفيل تركيزه البحثي مجددًا على الأراضي الأميركية، متقصيًا تفاصيل النفقات الرأسمالية، واختلافات مسارات العمليات الإنتاجية، وأحجام الإنتاج الفعلية على مستوى الشركات.
ويرى أن تولّي مهمة تتبع هذه البيانات في هذه اللحظة التاريخية الفارقة يضفي طابعًا شخصيًا على الإعلان عن هذا الإنجاز المهم المتعلق بتصنيع الألواح الشمسية في الولايات المتحدة.
من الريادة العالمية إلى التبعية الصناعية
تعود جذور تصنيع الألواح الشمسية في الولايات المتحدة إلى السنوات الأولى لانطلاق قطاع الطاقة الشمسية تجاريًا في حقبة السبعينيات.
وحتى عام 1985، كانت الولايات المتحدة قد أنتجت وشحنت ما يقرب من 100 ميغاواط من الألواح الشمسية، وهو ما يمثّل تقريبًا كامل المبيعات العالمية خلال تلك المدة.
وفي ذروة نشاطها، سجلت شركات مثل أركو سولار (Arco Solar) وسولاريكس (Solarex) أحجام إنتاج سنوية في نطاق عشرات الميغاواط، وهي أرقام تبدو ضئيلة بمقاييس اليوم، لكنها كانت تمنحها مكانة الريادة العالمية في إنتاج الألواح الشمسية آنذاك.
وخلال التسعينيات، أصبحت اليابان أول دولة تبني مصانع لتصنيع الألواح الشمسية على نطاق واسع، مدعومة ببنية تحتية حكومية وصناعية شملت شركات تتمتع بخبرة عميقة في مجالَي الإلكترونيات والتصنيع، حسب مصادر تابعتها منصة الطاقة المتخصصة.
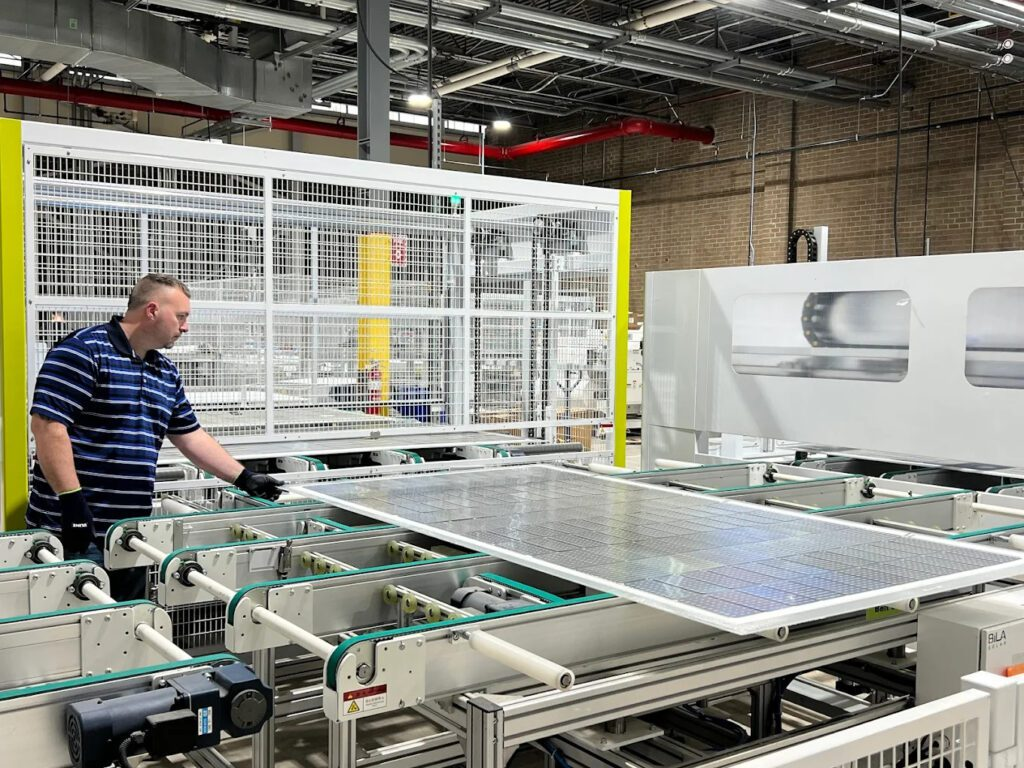
وقد أتاح هذا الارتباط المباشر بأول سوق محلية مدعومة حكوميًا لاستهلاك الطاقة الشمسية نموًا سريعًا لإنتاج الألواح الشمسية اليابانية، ليتجاوز حجم الإنتاج السنوي المحلي في الولايات المتحدة بحلول نهاية ذلك العقد.
وسعيًا للاستفادة من السوق الأميركية المتنامية، بدأت شركات تصنيع ألواح الطاقة الشمسية اليابانية الرائدة هذه في إنشاء مصانع محلية لتجميع الألواح داخل الولايات المتحدة مباشرة.
بدورها، أتاحت إستراتيجية التصنيع الخارجي هذه للشركات تقليل التكاليف اللوجستية لشحن الألواح الشمسية، مع التكيف في الوقت ذاته مع التوجهات المتغيرة التي تفضل المكونات المحلية.
وحفزت هذه الخطوة اتجاهًا أوسع، حيث جذبت موجة من الشركات الأجنبية الراغبة في الاستثمار في البنية التحتية المتنامية للطاقة الشمسية في الولايات المتحدة وتزويدها بالمعدّات اللازمة.
موضوعات متعلقة..
اقرأ أيضًا..
المصدر: